
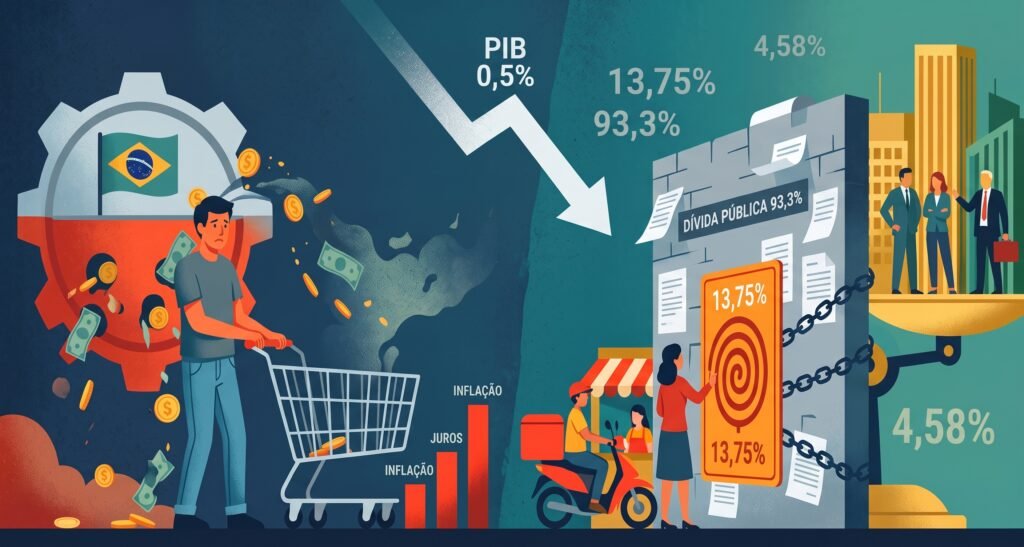
Análise de conjuntura: A Taxa de Juros como Mecanismo Estrutural de Exclusão – O Pedágio Seletivo do Endividamento Estatal e a Paradoxal Eficácia Social do Estado Enxuto
1. O Mecanismo de Crowding Out como Fator Gerador: Quando o Tesouro Concorre com o Trabalhador pela Poupança Líquida
Síntese Factual
O que aqui se examina não é um desvio conjuntural, nem uma anomalia de mercado. É uma arquitetura que se reinscreve a cada ciclo, com a regularidade de um mecanismo institucionalizado. O Estado, ao cobrir seu déficit operacional pela emissão de títulos públicos — as NTNs (F, B e C), LFT e as LTN, cuja trajetória e função Bresser Pereira (ed. 1997) documenta com precisão —, não se limita a captar recursos no mercado. Ele entra, de corpo inteiro, na disputa pela poupança líquida das famílias. E o efeito é mecânico, não discricionário: a taxa de juros real sobe porque a aritmética da oferta e da demanda de capital, num mercado onde a poupança privada disponível é estruturalmente finita, não admite que dois agentes simultaneamente absorvam o mesmo estoque.
Paul Singer (ed. 2000) já havia traçado essa geometria com clareza incômoda: desde o pós-Segunda Guerra, governos e empresas disputam, no mesmo balcão, a mesma base de poupança familiar. O governo, carregado pela lógica do estado de bem-estar social — que lhe impõe a responsabilidade pela proteção aos desvalidos —, amplia a demanda por financiamento. Vende novos títulos para honrar juros e amortizações vencidas, ou para custear obras e equipamentos. O crédito escasseia. A taxa sobe. As empresas, que também procuram capital emprestado, sentem a compressão sobre seus lucros. O que a literatura técnica rotula de crowding out — a expulsão do capital privado pelo capital público do mesmo espaço de financiamento — opera, na prática, como um filtro seletivo brutal: quem já detém capital acumulado lucra com a própria taxa; quem depende de crédito para iniciar ou expandir uma atividade produtiva é simplesmente cortado fora.
Ramos (ed. 2023) leva essa formalização ao seu extremo lógico. No caso de crowding out completo, o aumento da taxa de juros é suficiente para anular, ponto por ponto, todo o efeito inicial do aumento das despesas públicas. A política fiscal expansionista torna-se, em termos de produto, completamente ineficaz. Não há aumento na renda. Há apenas elevação da taxa. E o trabalhador de baixa renda, que não possui ativos para auferir rendimento sobre essa taxa, vê-se diante de uma barreira de entrada que o Estado — paradoxalmente — é o principal agente a erguer.
Grau de Impacto
A magnitude não é setorial. É sistêmica e de longo prazo. O setor atingido não é um segmento produtivo isolado; é a própria camada de trabalhadores de baixa renda que, desprovidos de capital acumulado, dependem exclusivamente do crédito para acessar moradia, formação profissional, microempreendedorismo ou capital de giro, e até mesmo bens de consumo. A temporalidade, aqui, não se mede em semanas nem em trimestres. Trata-se de uma estrutura que se perpetua enquanto o modelo de financiamento estatal por emissão de títulos num mercado de poupança limitada permanecer vigente. A escala é nacional. E os efeitos distributivos não se dissipam: acumulam-se ao longo de gerações.
2. O Tesouro, o Capital Acumulado e o Trabalhador Sem Ativo: A Geometria das Assimetrias no Mercado de Crédito
Interesses e Papéis existentes na equação
Três atores estruturais compõem o circuito:
- O Estado intervencionista (Tesouro Nacional): A retórica oficial o apresenta como promotor do bem-estar social. O que sustenta, na prática, é a perpetuação do déficit operacional coberto por emissão de títulos. Cada ciclo de expansão do gasto — seja em obras, em equipamentos, seja em transferências — injeta no mercado uma demanda recorrente por poupança que disputa, cara a cara, os mesmos recursos que o setor produtivo privado precisaria captar. O resultado é uma posição paradoxal: o Estado figura, ao mesmo tempo, como o maior tomador de capital do sistema e como o regulador do mercado em que opera. Quem define as regras e quem joga o jogo são a mesma mão.
- O capital acumulado (investidores institucionais, detentores de títulos públicos, bancos): O discurso público fala em rentabilidade do portfólio. O incentivo que de fato orienta a conduta é outro: a preservação de uma taxa de juros suficientemente elevada para remunerar o capital já posicionado. Para este grupo, o crowding out não se apresenta como distorção a ser corrigida. É a condição de mercado que mantém vivo o prêmio de risco embutido na curva. A elevação da taxa, vista do lado do detentor de ativos, é um ganho transferido — dinheiro que deixa o bolso do tomador e entra no do credor, sem que nenhum valor novo tenha sido criado. Um sistema econômico supostamente evolutivo, inacreditavelmente mascarado.
- O trabalhador de baixa renda (microempreendedor, jovem em formação, família em busca de moradia): Não detém ativos que se beneficiem da taxa de juros. Sua única alavanca de ascensão econômica passa pelo acesso a crédito — para abrir uma atividade, para expandir a que já tem, para adquirir uma moradia, ou uma geladeira, um carro, uma moto, uma bicicleta, um carrinho de “hot dog”. A taxa elevada opera, sobre este grupo, como um pedágio seletivo, exatamente sobre o menos capaz economicamente. Ele não é remunerado pela taxa de juros. É cobrado por ela. E a cobrança é proporcionalmente mais pesada justamente porque a margem de erro é menor.
Balanço de poder e assimetrias
A distribuição de influência neste arranjo é profundamente assimétrica — e, na configuração vigente, estável. O Estado concentra o controle sobre a demanda por financiamento e sobre a arquitetura regulatória que molda o mercado. O capital acumulado detém a liquidez e o acesso preferencial aos mercados de títulos. O trabalhador de baixa renda, por sua vez, está fora do circuito de decisão: não participa da definição da política fiscal, não exerce qualquer influência sobre a curva de juros e não possui os ativos que convertam a taxa elevada em rendimento próprio.
O que se observa, na relação de forças, é um regime de equilíbrio estável com viés de concentração. E aqui está o ponto que, a nosso ver, o debate público sistematicamente ignora: não existe, no cenário institucional brasileiro, um ator que represente de forma organizada e recorrente o interesse do tomador de crédito de baixa renda na definição da política de financiamento estatal. O grupo silenciado não foi marginalizado por uma exclusão explícita, por uma norma que o barre. Foi excluído por ausência estrutural. A arquitetura do mercado de títulos públicos não foi desenhada para que o custo do endividamento estatal fosse precificado em termos de acesso a crédito pela base da pirâmide. O preço existe; quem o paga não tem assento à mesa onde ele é definido.
O governo atua em prol dos ricos, apesar de proclamar que governa para para os pobres, é uma falsidade ideológica confessada matematicamente há décadas, cujos efeitos maléficos ou benéficos dois ou três bons economistas poderiam detectar com critérios minimamente objetivos, e corrigir o curso da economia, todavia, por alguma razão, não convém.
3. A Inércia Institucional do Modelo de Financiamento e o Transbordamento Distributivo da Taxa de Juros
Fundamentação estrutural
O mecanismo que descrevemos não é uma anomalia de gestão, nem um desvio pontual de política. É o produto de uma sequência institucional que se sedimentou ao longo de décadas e que, uma vez enraizada, tende a se reproduzir por inércia. Bresser Pereira (ed. 1997) relembra que durante os anos 1970, a taxa de juros real permaneceu relativamente baixa — não por virtude de alguma eficiência alocativa, mas porque o déficit público podia ser coberto por empréstimos externos, o que eliminava a pressão sobre a poupança doméstica. O momento em que esse financiamento externo se esgotou ou se tornou politicamente inaceitável, o Estado migrou para a emissão de títulos internos (na época ORTN, LTN) num mercado de poupança privada estruturalmente limitada. A taxa subiu. Não por escolha deliberada de nenhum agente. Por aritmética: mais demandantes disputando a mesma poupança finita.
Paul Singer (ed. 2000) insere esse processo num quadro mais amplo, o do estado de bem-estar social em construção: os governos sofrem pressão permanente para ampliar inversões e gastos sociais, o que gera uma demanda recorrente por financiamento que, num mercado de poupança finita, se traduz — quase automaticamente — em taxa de juros mais elevada. A voga do neoliberalismo, que se seguiu, priorizou a contenção do gasto. Mas a contenção, quando não é estrutural — quando não atinge a raiz da demanda por financiamento —, apenas adia a emissão. Não elimina a demanda. E o ciclo se repete, com a taxa a cada rodada mais alta e o tomador de crédito de baixa renda a cada rodada mais longe do crédito.
Ramos (ed. 2023) encerra o raciocínio com uma consequência que, na sua aparente simplicidade, carrega o peso de toda a arquitetura teórica: no limite em que o crowding out se torna total, a política fiscal expansionista perde qualquer eficácia real. O produto não se expande. O que se expande é a taxa. E o efeito redistributivo da renda, nesse ponto de saturação, deixa de ser um subproduto difuso da política monetária para operar com uma seletividade quase deliberada — a favor de quem já detém ativos remunerados pela taxa, contra quem depende de crédito acessível para manter o mínimo de reprodução material. O povo da baixa renda jamais foi o foco, ele aparece no palco como artista principal, mas no fundo é o que paga para trabalhar no espetáculo.
Impactos cruzados
O transbordamento não segue uma direção única. A elevação da taxa, ao comprimir o investimento privado — esse mesmo crowding out que Singer descreveu —, sufoca a criação de emprego formal, aumenta a base de quem é recebe pouco, mas sem produzir nada. A consequência é imediata: amplia-se a base de dependentes do crédito informal de alta taxa. A taxa elevada, ao mesmo tempo, afasta o capital de setores de menor margem, exatamente aqueles em que o trabalhador de baixa renda poderia se posicionar como microempreendedor. O vetor econômico (taxa alta) obriga, assim, uma resposta social: informalização, endividamento familiar, estagnação de mobilidade. A norma fiscal — o déficit financiado por emissão — incide, por sua vez, diretamente sobre a alocação de capital: o capital migra para o título público, que oferece retorno garantido pelo Estado, em detrimento do capital de giro que financiaria a produção de base, e o ciclo se reinicia com o dinheiro na mão do pior alocador, o governo.
4. Projeção de Trajetórias: A Manutenção do Pedágio e a Ruptura Estrutural da Demanda Estatal
| Cenário Projetado | Probabilidade (Alta/Média/Baixa) | Fatores-Chave de Incerteza / Gatilhos | Impacto Direto nos Negócios / Estrutura |
|---|---|---|---|
| Perpetuação do modelo de financiamento por emissão: O Estado não fecha o déficit operacional e segue recorrendo à venda de LTNs e NTNs num mercado de poupança doméstica que, por definição, é finito. A taxa real não cede. O crowding out se cristaliza como regime. O capital acumulado continua colhendo rendimento sobre a taxa; o trabalhador de baixa renda segue fora do circuito de crédito produtivo, ficando mais pobre. | Alta — desde que não haja ruptura estrutural na política fiscal. | Nenhuma meta fiscal vinculada a uma redução real do déficit primário; a dependência política de transferências de curto prazo; a inércia institucional do mercado de títulos públicos; a resistência organizada dos detentores de títulos a qualquer compressão da taxa. | O pedágio seletivo se mantém. Microempresas de base não tocam capital de giro. A informalidade se consolida como regime de acumulação. O custo de oportunidade do crédito elevado desvia capital de setores produtivos de menor margem para o título público. A mobilidade social por via do crédito permanece bloqueada. |
| Redução estrutural da demanda estatal por financiamento: O Estado enxuga o gasto operacional, reduz o déficit primário e, com ele, a necessidade de emissão. A pressão sobre a poupança doméstica alivia. A taxa real converge para um patamar compatível com o risco estrutural da economia. O capital que antes fluía para o título público se redireciona para o crédito produtivo de base. | Média — exige mudança política de ciclo e capacidade institucional de sustentar a contenção. | Capacidade política de segurar a contenção de gasto num ciclo eleitoral; resistência de grupos que auferem rendimento sobre a taxa elevada; necessidade de reformar a arquitetura de financiamento (redução da dependência de títulos de curto prazo); monitoramento da curva de juros real como indicador de eficácia. | Democratização do acesso a capital. O microempreendedor de baixa renda encontra crédito a taxa viável. O crowding out se inverte: o capital privado volta a financiar produção. A taxa deixa de ser mecanismo de transferência para o capital acumulado e volta a ser preço de equilíbrio. A política de austeridade fiscal opera, paradoxalmente, como a política social mais eficaz — porque remove a barreira que impede o trabalhador de acessar o único veículo de ascensão disponível. |
5. Auditoria da Estrutura: o que é fato documentado, o que é projeção teórica e o que ainda não se pode precificar
Fatos vs. Hipóteses:
Fatos confirmados pela literatura analisada:
- O endividamento interno do governo, ao competir pela poupança privada limitada, eleva a taxa de juros — tese que Bresser Pereira (1997) já havia formulado com clareza cirúrgica.
- Desde o pós-guerra, governos e empresas disputam a poupança líquida das famílias; o crowding out é fenômeno documentado e reconhecido pela literatura, como Paul Singer (2000) sistematiza.
- No caso extremo de crowding out completo, a política fiscal expansionista é ineficaz: não há aumento no produto, apenas elevação da taxa de juros — ponto que Carlos Ramos (2023) explora em sua leitura keynesiana crítica.
- A taxa de juros real permaneceu baixa nos anos 1970 porque o déficit era financiado por empréstimos externos, não por emissão interna — dado que Bresser Pereira (1997) ancora em sua reconstrução histórica.
Projeções teóricas não apontadas pela literatura, mas que entendo razoáveis estimar:
A tese que sustenta que a redução estrutural do déficit estatal — ceteris paribus — empurra a taxa de juros real para um patamar inferior é, em última instância, uma inferência extraída do mecanismo clássico de oferta e demanda de poupança. O material em que nos apoiamos confirma a lógica do mecanismo. Não confirma, porém, a magnitude. Não há, nas fontes que examinamos, um dado quantitativo que nos permita dizer quanto a convergência se materializa. A estrutura causal está ali; a calibração, não.
A leitura distributiva — de que o trabalhador de baixa renda figura como o grupo mais exposto à taxa de juros elevada — opera como extensão analítica do mesmo mecanismo. O que as fontes documentam, com rigor, é o crowding out sobre as empresas. A projeção desse efeito para o trabalhador sem ativo é coerente em termos estruturais; não é, contudo, explicitamente quantificada em nenhuma das fontes que consultamos. Portanto, trata-se de uma inferência legítima, não de uma medição.
Pontos cegos e o que exige monitoramento:
Para que a precificação do fenômeno saia da zona qualitativa, faltam três conjuntos de dados que, na nossa leitura, são inadiáveis. Primeiro: a composição efetiva da poupança doméstica — quanto dela é canalizado para títulos públicos e quanto, de fato, alimenta o crédito produtivo. Segundo: a elasticidade da demanda por crédito de microempresas em função da taxa real, medida em janelas de variação suficientemente largas para isolar o efeito de preço do efeito de liquidez. Terceiro: a distribuição percentual do rendimento de títulos públicos por faixa de renda dos detentores. Sem esses três eixos, a magnitude do que chamamos de “pedágio seletivo” permanece uma hipótese qualitativa, logo, intencionalmente ocultada pelo Tesouro e pelo Poder Constituído, ainda que bem fundamentada e de difícil refutação.
O tomador de decisão que quiser acompanhar esse mecanismo com seriedade precisa calibrar três indicadores, e não um. (i) A curva de juros real em relação à inflação — jamais a taxa nominal isolada, que é um artefato contábil. (ii) O volume de emissão líquida de títulos públicos confrontado com a poupança doméstica disponível no período. (iii) O spread entre a taxa do título público e a taxa de crédito efetiva para microempresas. Esse spread é a medida direta do pedágio; não há proxy mais limpo.
A recomendação que aqui se faz é desvincular a leitura da taxa de juros do ruído das notícias diárias de política monetária. Ancorar a análise no ciclo estrutural do déficit primário. A taxa de juros não é um dado exógeno a ser “domesticado” por um comitê em reunião trimestral. É o preço de equilíbrio de um mercado no qual o Estado figura como o maior tomador de recursos. Enquanto essa assimetria de posição persistir, a taxa será o que a aritmética do déficit determinar — e não o que a retórica de “meta de inflação” sugerir em comunicados de imprensa.
A serenidade com que se observa este mecanismo não é indiferença. É a compreensão de que a estrutura é mais durável que o ciclo, e de que a política mais eficaz para o trabalhador de baixa renda não é a que lhe concede um subsídio temporário, mas a que remove a barreira estrutural que impede o acesso ao capital. O Estado que se enxuga não abandona o cidadão; ele devolve a capacidade dele se financiar. É a única política social que não depende da perpetuação do próprio Estado para existir.